5月19日方正中期期货:钢材市场信心可能仍难修复
众钢网 2022-05-19 07:54:07
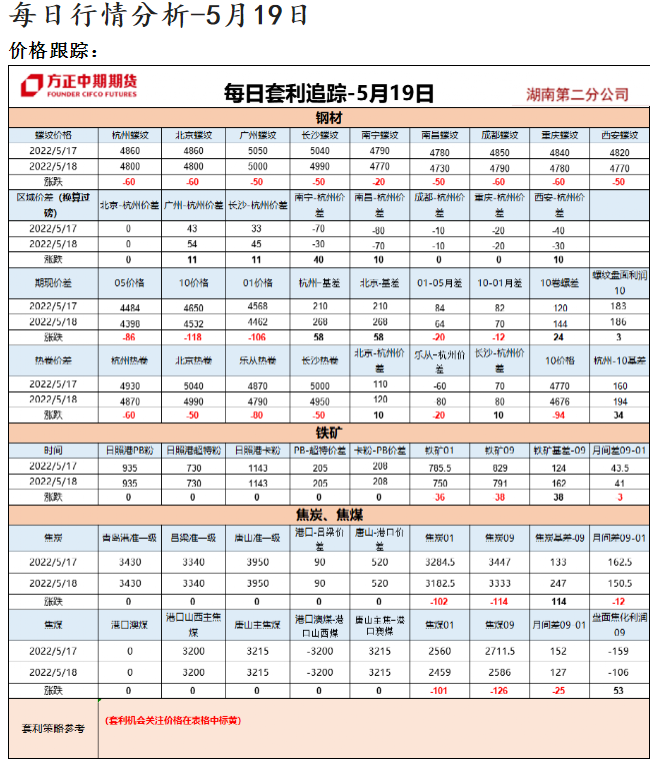
行情分析:
【螺纹钢】:4月粗钢消费增速继续回落,下游地产、基建均走弱,新开工等数据为2020年以来新低,水泥产量及价格均较弱,下游施工受阻。从疫情发展情况看,4月数据可能是年底低点,后续将会改善,但回升斜率或偏慢,5月多地仍受疫情影响,螺纹消费未见好转,6-7月进入淡季,因此弱现实还难以快速结束。上海逐步解封对终端补库或有提振,有望改善现货需求,但持续性尚需观察,而国内多地疫情对经济活动仍有影响。预期方面,央行、银保监会下调首套房最低贷款利率,房地产政策底已经出现,等待市场底,关注销售改善时点,从时间推算预计到三季度后期销售企稳,但新开工及拿地回升今年或难出现,因此地产仍是制约螺纹需求强度的关键。考虑今年面临的就业压力,疫情结束后政策有望继续加码,政策效果也会显现,因此对中期经济及钢材需求不宜过度悲观,但现阶段关键仍是疫情发展,后者形势更为明朗前市场信心可能仍难修复。
整体看,信心修复仍需时间,疫情结束前上行驱动较弱,螺纹目前跟随成本波动,原料再度走弱也带动其下跌,4500附近对当前原料现货成本调整已有体现,关注在此附近支撑。在需求需求好转前,反弹后偏弱操作,继续关注基差扩大后的期现反套。
【铁矿石】:4月社融和信贷数据大幅回落,地产销售和投资增速跌幅继续扩大,房屋新开工依旧疲弱,汽车月度产销量创历史新低。铁元素的终端消费近期仍无明显恢复,成材去库节奏仍未出现加快,钢厂厂内成材库存已升至年初以来新高水平。近期海外成材价格回调明显,国内成材价格继续承压,长流程钢厂的低利润开始对炉料端价格形成负反馈,焦炭价格再度出现提降,铁矿价格承压。近期炉料端价格降幅较为成材更为明显,钢厂利润出现被动修复。但当前铁矿自身基本面仍在进一步走强,铁水产量上周继续增加,疏港进一步改善,下游补库意愿较强。本期外矿发运节奏仍无明显加快,到港压力不大,铁矿自身基本面的坚挺支撑现货价格仍维持高位运行。
短期来看,铁矿基本面有进一步改善空间,但在终端需求未出现明显恢复,钢厂利润空间未出现主动走扩之前,对铁矿价格短期上行空间维持谨慎。在稳增长预期下,全年粗钢表观消费预计将大体持平于去年,国内铁元素总需求在下半年预计将实现10%以上的同比增速。随着近期基差出现走扩,中期来看铁矿主力合约已具备一定的买保条件。
【焦炭】部分地区钢厂开始焦炭第三轮提降,当前现货市场心态较为悲观,现货价格的走弱对盘面仍有一定的拖累。当前焦炭整体上仍呈现供需双增的局面。从铁水的产量来看,238万吨的铁水产量对焦炭需求有较强的支撑,焦炭短期难以出现累库。在焦炭低库存的情况下,三轮提降过后,焦化企业吨焦利润已不足百元,部分焦化企业可能出现亏损,焦炭进一步下跌的空间已有限,焦炭09合约3250元/吨附近有较强的支撑,短期期价将维持在3250--3600元/吨区间震荡。
【焦煤】当前盘面的下跌基本消化周末利多消息的影响,当前交易的仍是弱现实。相较于焦炭现货的两轮下调,当前主焦煤现货降价幅度较小,焦化企业利润继续压缩。当前整个产业链利润主要集中在焦煤上,在下游暂未分配至合理利润的情况下,仍会向上游焦煤索要利润,倒逼焦煤降价,但当前焦炭整体库存依旧偏低,短期焦煤难以出现大幅度累库,09合约2500元/吨附近仍有较强支撑,短期期价将维持2500--2800元/吨的区间震荡。
温馨提示:众钢网发布的钢材价格均来源于国内各大钢厂调价信息以及钢材经销商在网上挂牌价的综合数据,当地无经销商报价的城市,发布的钢材价格参考周边城市价格加上运费因素。公布的所有资讯仅供用户参考,不作为交易依据,投资者据此操作,风险自担。
 关闭窗口
 打印本页
